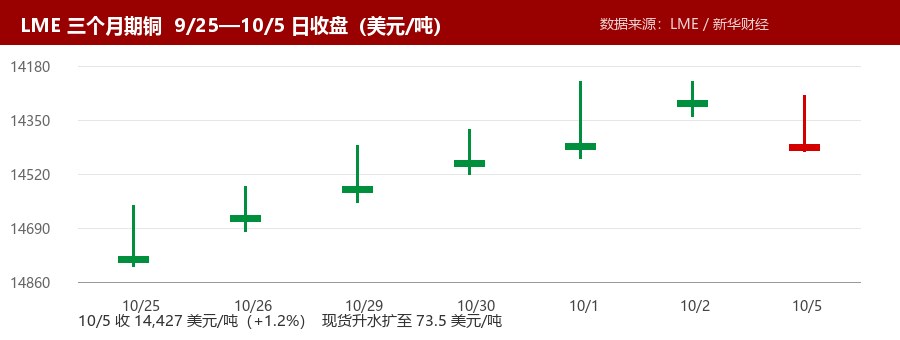
国庆长假后的第一个交易日,伦敦金属交易所(LME)铜价止跌反弹。10月5日(周一)LME三个月期铜收于14427美元/吨,较前一交易日上涨约171美元、涨幅1.2%,盘中最高触及14447.50美元/吨;当日开盘14283美元/吨、最低14272美元/吨,全天走势稳步抬升。国内市场仍处假期,上海期货交易所要到10月8日才恢复交易,沪铜主力2611合约节前(9月30日)收于109680元/吨、上涨0.35%。
推动反弹的第一层因素是宏观预期的边际好转。上周五公布的美国就业数据弱于预期,市场对美联储10月再度加息的押注明显降温,风险资产普遍回升,美元指数也从一年半高位附近回落,此前压制以美元计价商品的力量有所松动。研究机构Metal Intelligence Centre指出,铜价这轮反弹与股市同步,更多反映的是加息概率下降带来的估值修复。
第二层因素来自供应端的现实约束。智利方面,安托法加斯塔(Antofagasta)旗下Centinela铜矿两大工会已拒绝资方合同方案,工人领袖表示若谈判无果,罢工最早可能于10月13日启动;必和必拓(BHP)旗下全球最大铜矿Escondida的监理工会亦已否决合同、约95%的投票者支持罢工授权,双方目前均处在政府强制调解期内。与此同时,LME铜库存当日减少3750吨,现货端的紧张程度进一步显性化——LME现货铜对三个月期货的升水从上周五的53.50美元/吨扩大至约73.50美元/吨,近端供应偏紧的信号明显强于远期。
把时间拉长看,这轮反弹更像是9月创纪录上涨后的重新定价,而非趋势转向。LME铜价9月10日曾触及14875美元/吨的历史高点,上周因美国推迟对精炼铜加征关税的决定、跨区域溢价回吐而回落约2.4%,为今年4月以来最大周线跌幅;近六个月LME铜价仍累计上涨约16%、同比涨幅约29%。
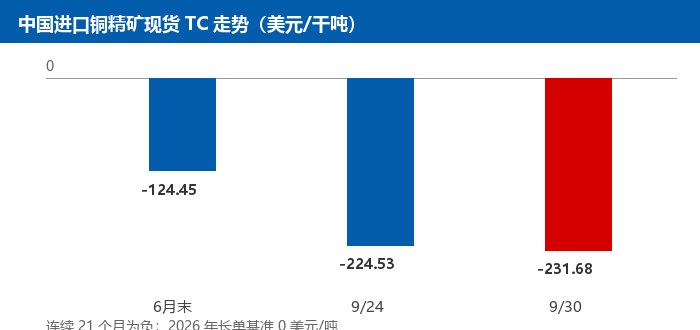
对冶炼环节而言,真正的压力并不在铜价本身,而在原料端。上海有色网(SMM)数据显示,中国进口铜精矿现货指数9月30日已降至-231.68美元/干吨,较6月末的-124.45美元/干吨又扩大约107美元,连续21个月为负;Mysteel标准干净铜精矿TC指数为-201.56美元/干吨。业界消息显示,2026年铜精矿长单加工费基准已定为0美元/吨,而2025年为21.25美元/吨——冶炼环节几乎没有价格缓冲,主要依靠副产品硫酸、贵金属回收和长单结构来摊薄成本。
国内供给侧的收缩同样在兑现。Mysteel调研显示,10月国内约10家冶炼厂进入集中检修,涉及年化精炼产能约328万吨,预计四季度因原料和检修导致的月度产量减少接近9万吨;上期所铜库存已降至38744吨,为2024年1月以来最低水平。低库存叠加检修,意味着10月国内电解铜现货大概率维持偏紧格局。
后市的关键变量有三个:一是10月8日国内复市后的跳空幅度与下游补库力度,二是10月13日前后智利Centinela谈判与Escondida调解的实际进展,三是美国精炼铜关税政策落地节奏对跨区库存流向的再平衡影响。在原料紧缺与宏观扰动并存的环境下,铜价短期波动区间预计仍将偏宽。