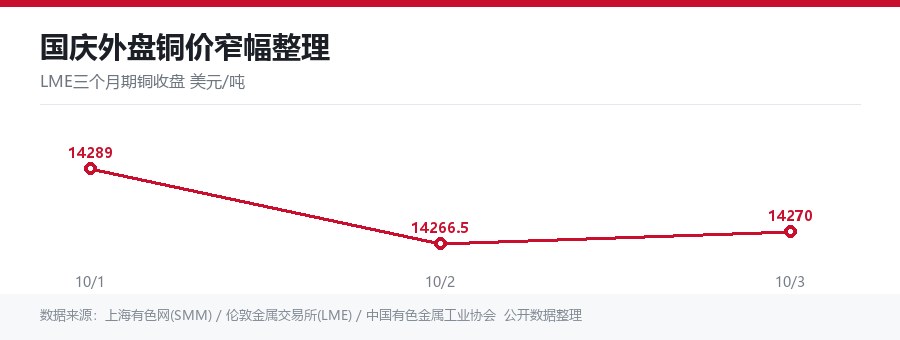
国庆长假期间,国内期货市场休市,外盘铜价独自运行。伦敦金属交易所(LME)三个月期铜10月2日收于14266.50美元/吨,较前一交易日下跌22.50美元、跌幅0.16%;10月1日收于14289美元/吨、下跌0.84%,当日伦铝、伦锌、伦镍、伦铅、伦锡等基本金属多数同步走低。国内市场方面,上海期货交易所沪铜主力2611合约在节前最后一个交易日(9月30日)收于109680元/吨,上涨0.35%,日内资金流入4449.03万元,守住10.9万元/吨关口。长假期间外盘缺乏方向性驱动,铜价整体呈窄幅整理格局。
宏观面延续多空交织。海外方面,美联储官员表态整体偏鹰——纽约联储总裁威廉姆斯称决策者今年可能只需再加息一次即可推动通胀朝2%的目标回落,芝加哥联储总裁古尔斯比警告通胀连续五年半高于目标是在“玩火”,美债收益率升至历史高位,市场风险偏好受到压制。国内方面,9月官方制造业PMI升至50.1%、重返扩张区间;央行“四箭齐发”,下调PSL利率并扩大再贷款额度,“六张网”首次纳入PSL支持领域,其中新型电网建设直接对应铜杆终端需求,为国内铜消费提供政策支撑。
矿端扰动是假期前后最值得关注的变量。据报道,安托法加斯塔(Antofagasta)旗下智利Centinela铜矿两大工会共708名成员拒绝资方合同方案、已做好罢工准备,政府已启动为期5天的强制调解;若调解未果,罢工最早可于10月13日合法启动,该矿2025年产铜约24.04万吨,罢工风险叠加品位下降与恶劣天气,正支撑全球铜价。此外,秘鲁拟取消27项采矿许可要求、目标在2031—32年前年增铜产量100万吨,但机构测算增量仍属远水;机构CERA估计2026年铜精矿缺口约53万吨,LME现货溢价约93美元/吨印证紧缺。刚果(金)则宣布自2027年起对大型矿企实施年度审计,新的本地化法律将于明年1月生效,2025年37亿美元分包合同中有83%流向本国控股企业,铜钴供应政策风险上升。
上游原料端的紧张格局未见缓解。上海有色网(SMM)进口铜精矿指数(周)报-224.53美元/干吨,维持在深度负值区间;另据Mysteel数据,9月30日进口铜精矿25%品位周指数为-224.63美元/干吨、现货价格4106美元/干吨,国产铜精矿20%品位计价系数98.0%、现货价格21485元/干吨。加工费持续为负,意味着冶炼环节仍在用利润补贴原料采购,叠加阳极板供应偏紧与四季度集中检修,国内精炼铜产量恢复节奏预计偏慢,原料约束仍将是四季度铜价的重要支撑项。
库存与现货结构继续提供底部支撑。截至9月30日,国内电解铜现货库存7.56万吨、较9月28日下降0.51万吨;华东地区现货升水回落至约960元/吨、较前一交易日下跌80元/吨,1#电解铜现货价格维持在11.1万元/吨上方。海外方面,LME铜库存降至250475吨、单日减少875吨,上期所日度仓单降至约1.1万吨,低库存格局并未改变。综合来看,矿端供给约束、低库存与国内政策托底共同限制铜价深跌空间,但海外流动性收紧与关税不确定性又压制上行弹性,铜价短期或维持高位区间震荡。对铜加工企业而言,坚持按需采购、以长单锁价、控制高位敞口,仍是较为稳妥的经营策略。