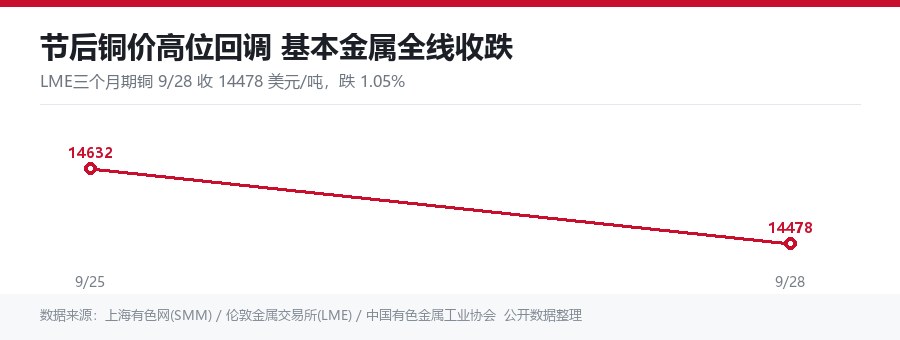
中秋假期结束后首个交易日,铜价高位回调。9月28日,伦敦金属交易所(LME)三个月期铜收于14478美元/吨,较前一交易日下跌154美元、跌幅1.05%,当日伦铝、伦锌、伦镍、伦铅、伦锡同步走低,基本金属全线收跌。国内市场,上海期货交易所沪铜主力2611合约收于109440元/吨,下跌770元、跌幅0.70%,日内最低下探109210元/吨,全天成交66988手;当日夜盘进一步收于109260元/吨,再跌0.16%。市场普遍认为,此轮回调源于地缘风险骤然升级、美元强势施压与中国需求担忧升温三重宏观利空共振,叠加长假前资金避险离场。
宏观面上,美国9月经济数据强劲与能源价格高企叠加,市场对美联储维持更长时间紧缩立场的押注明显升温,芝商所(CME)FedWatch工具显示10月加息概率已超过60%,美国国债收益率飙升至近二十年高位,强美元、高利率环境对以美元计价的工业金属估值形成压制。国内方面,国家统计局数据显示,1—8月规模以上工业企业利润同比增长15.7%,其中制造业利润增长17.4%,累计增速保持两位数增长;不过地产链需求仍然承压,传统制造业用铜需求偏弱。国际铜研究组织(ICSG)数据显示,上半年全球铜精矿产量同比减少约13万吨,全球精炼铜过剩约11.4万吨、较去年同期小幅收窄,供需延续紧平衡状态。
矿端扰动再度密集出现,短期供应风险明显上升。上海金属网(SHMET)9月29日报道,安托法加斯塔(Antofagasta)旗下智利Centinela铜矿两大工会以接近99%的否决率拒绝了资方的集体合同方案,劳资谈判陷入僵局;按智利矿业劳资法规,双方将进入为期5天的政府强制调解阶段,调解结束后方可合法启动罢工。该矿2025年产铜约24.04万吨,是安托法加斯塔的核心矿山之一,若全面停工将直接冲击全球铜精矿供给。同期,必和必拓(BHP)Escondida铜矿二号监理与员工工会于9月28日至30日就最终方案进行投票。此前9月23日,Escondida在设备维护作业中发生前端装载机事故并全面暂停作业,该矿2026财年产铜126.12万吨,复产时间尚待智利矿业监管机构确认。几起事件叠加,令本就偏紧的矿端格局进一步放大市场预期波动。
上游原料端的紧张仍在极端化。上海有色网(SMM)进口铜精矿指数(周)9月24日报-224.53美元/干吨,较上期的-221.89美元/干吨再降2.64美元/干吨;另有机构测算,9月下旬现货铜精矿加工费进一步下探至-224.73美元/吨,考虑硫酸等副产品收益后,冶炼企业每吨精炼铜仍亏损约4300至6100元。加工费已连续多月为负,10月至11月国内多家冶炼厂将进入集中检修期,叠加阳极板供应偏紧,9月国内电解铜产量已超预期下修至113.9万吨、环比下滑0.67%,原料约束下四季度产量恢复节奏预计偏慢。副产品端,硫酸价格已连续第十二周下跌,冶炼利润被进一步挤压,国内现货冶炼利润持续为负。
库存与现货结构呈现明显的地域分化。截至9月28日,SMM监测的全国主流地区铜库存环比上周一增加0.35万吨至7万吨上方,但仍较去年同期的14万吨上方减少约7万吨;上期所铜仓单周度下降40%至13425吨,LME铜库存周度下降1.7%至251350吨,COMEX铜库存同期升至770883吨,全球三大交易所显性库存合计约100.74万吨,美国以外地区库存依旧偏紧。现货方面,9月28日随着上海地区进口货源逐步补充,可流通货源紧张程度有所缓解,持货商出货意愿增强、报价逐步下调;LME现货对三个月期铜升水仍高达105.87美元/吨,精炼铜进口亏损扩大至每吨1500元以上。综合来看,矿端供给约束与低库存为铜价提供坚实底部,但宏观与政策变量密集、长假期间外盘波动风险较高,铜价短期或维持高位宽幅震荡。对铜加工企业而言,坚持按需采购、以长单锁价、避免高位单边追涨,仍是较为稳妥的经营策略。