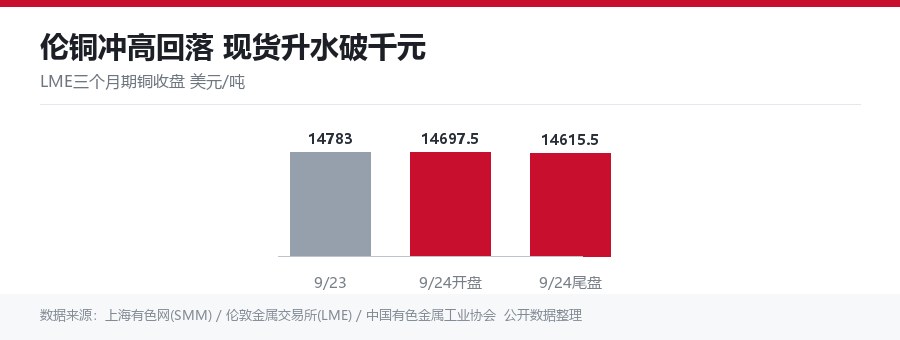
本周铜价冲高回落,伦铜在前半周一度逼近历史高点后承压回调。9月23日,伦敦金属交易所(LME)三个月期铜收于14783美元/吨;9月24日开盘报14697.5美元/吨,盘中最高14708美元/吨,尾盘回落至14615.5美元/吨,下跌1.13%,持仓263900手、较前一交易日减少137手,多头获利了结特征明显。本周LME铜最高触及14799美元/吨,向上试探15000美元/吨关键技术阻力未果。国内市场同步震荡,沪铜主力2610合约9月24日收于110700元/吨,下跌630元,日内最低下探110560元/吨;本周沪铜主力最高触及111840元/吨,在11万元/吨关口高位拉锯。周环比看,沪铜主力上涨1080元/吨、涨幅约1.0%,LME三个月期铜上涨92.5美元/吨、涨幅约0.6%。
与盘面回落形成反差的是,国内现货紧张定价已到极致。上海市场平水铜报价在升水1300元/吨上下,EQ铜在升水900元/吨附近,现货升水突破千元大关并创历史新高;长江现货1#电解铜均价报112320元/吨,现货升水一度冲高至1500元/吨;国产货源偏少,部分地区现货升水扩大至1400元/吨以上,持货商挺价意愿未见松动。隔月Back月差维持在510—610元/吨的高位。海外方面,LME现货对三个月期铜由贴水转为升水68.93美元/吨,0-3价差再度走强,近端供应仍较为紧张。库存端,国内电解铜社会库存已降至8万吨以下,主要地区库存72600吨、周环比减少16500吨,处于近年低位。
上游原料端的紧张继续极端化。上海有色网(SMM)进口铜精矿指数(周)9月24日报-224.53美元/干吨,较上期的-221.89美元/干吨再降2.64美元/干吨;另有报道称现货铜精矿加工费已降至-226.2美元/吨,铜精矿加工费(TC/RC)已连续21个月为负。9月22日,中国铜原料联合谈判小组(CSPT)在上海召开三季度总经理办公会,一致决定不设定第四季度铜精矿TC采购指导价,这已是该小组连续第七个季度未能给出指导价,同时罕见呼吁冶炼企业削减产量,以应对加工费持续下跌带来的盈利压力。据机构统计,10月国内预计有7家炼厂安排检修,废铜开票问题仍未缓解,四季度冶炼产能下修预期逐步兑现。
矿端扰动亦集中出现,短期供应风险上升。9月23日,必和必拓位于智利的Escondida铜矿在设备维护期间发生事故并暂停运营,智利矿业监管机构已到场调查,复产时间尚待确认,该矿2026财年产铜126.12万吨;同期Escondida二号监理与员工工会计划于9月28日至30日就最终方案进行投票,Centinela选矿厂工会的劳资谈判亦陷入僵局。两大铜矿的谈判风险同时升温,令矿端供应预期进一步趋紧。
宏观层面,美国9月标普全球制造业PMI初值升至57,创近五年新高,企业投入成本上升速度为45年来最快,市场对通胀与经济过热的担忧升温,美联储年内仍被定价2次加息;美元指数向上触及101,为7月30日以来首次,10年期美债利率创2007年以来新高,美元走强对以美元计价的工业金属估值形成压制。国内政策面,工业和信息化部等八部门印发《有色金属行业稳增长工作方案(2025—2026年)》,给出的产量整体增速指引为1.5%。综合来看,非美低库存与供应收缩为铜价提供坚实底部,但短期宏观与政策变量密集,叠加长假前资金避险离场,铜价或维持高位宽幅波动。对铜加工企业而言,坚持按需采购、以长单锁价、避免高位单边追涨,仍是较为稳妥的经营策略。