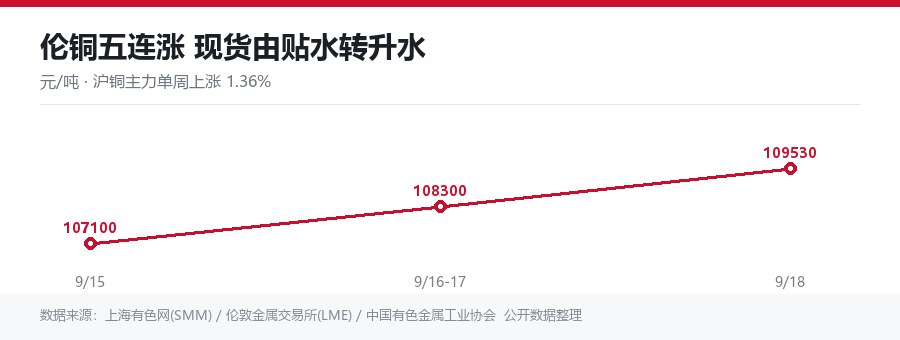
9月中旬以来,国际铜价先抑后扬、强势反弹。9月15日沪铜主力合约一度下探至107100元/吨的当周低点,随后连续三个交易日回升,9月18日收于109530元/吨,单周上涨1.36%;当日伦敦金属交易所三个月期铜收于14471.08美元/吨,单周上涨2.00%。上周五(9月19日)夜盘,伦铜三个月期铜收于14563美元/吨,上涨0.62%;本周一(9月21日)伦铜再涨1.0%至14669.5美元/吨,盘中最高触及14774美元/吨,为9月10日以来最高,距9月10日创下的14875美元/吨历史高点仅约0.7%,实现连续第5个交易日上涨。截至9月22日,沪铜主力合约报110700元/吨,长江现货1#电解铜报价110420—110860元/吨,现货维持升水格局。
现货市场结构的变化更值得关注。衡量中国进口铜需求的洋山铜溢价上周收于124美元/吨,创近4年新高,9月21日小幅回落至119美元/吨,仍处高位。伦敦金属交易所现货铜对三个月期铜的价差,由9月14日的贴水86美元/吨转为9月21日的升水46美元/吨,价差结构由正向市场切换为反向市场,反映出即期现货供应明显趋紧。同期LME注册仓库可用铜库存降至133725吨,亚洲地区新增注销仓单9600吨,进一步印证货源偏紧。
上游原料端的紧张仍在加剧。铜精矿现货加工费(TC)持续走低,目前已跌至-221.89美元/干吨,再度刷新历史低位,冶炼企业原料亏损面扩大,国内部分冶炼厂计划于10—11月集中检修,精炼铜供给增量受到限制。据Sprott资产管理公司9月19日发布的报告,受生产扰动、矿石品位下降以及智利产量疲弱等因素影响,今年全球矿铜产量可能出现近十年来的首次下降,2026年上半年矿铜产量同比下降1.1%;印尼Grasberg铜矿与刚果(金)Kamoa-Kakula铜矿的生产扰动,合计减少2026年产量约60万吨,约占全球年矿铜产量的2.5%。
库存与需求方面,上期所铜库存9月18日当周为56073吨,较前一周增加2.4%,仍处于2024年1月以来的低位,为三周连降后的首次回升;国内主流地区电解铜社会库存约89100吨,LME铜库存约25.5万吨、周度小幅回升。需求端,电网投资、新能源汽车以及AI数据中心建设的用铜需求持续释放,光伏、储能与新能源汽车用铜占比已提升至约31%,对铜消费形成结构性支撑。
综合来看,矿端供给扰动、加工费创新低与库存低位共同构成铜价下方支撑,而宏观政策与利率路径的不确定性、以及高价对下游需求的抑制则压制上方空间,短期铜价或延续高位宽幅震荡。对铜加工企业而言,行情高位波动加大阶段,坚持按需采购、控制库存敞口、避免单边追涨,仍是较为稳妥的经营策略。