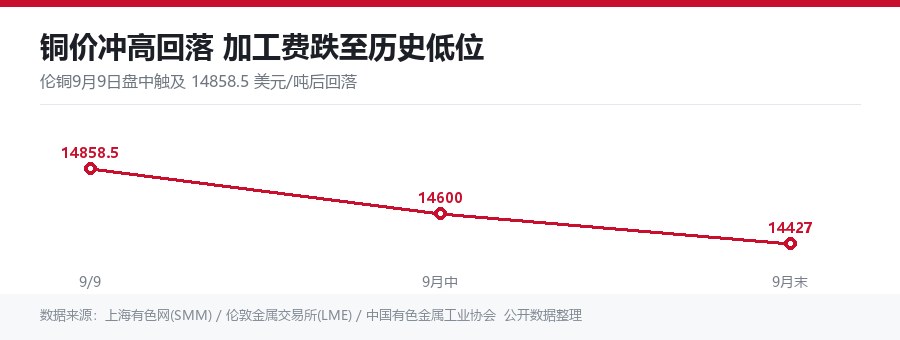
9月以来,国际铜价走出一轮“冲高回落”行情。9月9日,伦敦金属交易所三个月期铜盘中一度升至每吨14858.5美元,再创历史新高,国内沪铜主力合约同步站上每吨11万元关口。此后受美国铜关税政策进展不确定等因素影响,铜价快速回落,9月15日沪铜主力合约收于107030元/吨。截至9月18日,内外盘同步反弹,沪铜主力合约收涨1.40%至109620元/吨,上海金属网1#电解铜现货报价110050—110350元/吨,均价110200元/吨。据经济日报报道,今年以来国际铜价累计上涨约17%,近12个月涨幅达到47%。
宏观层面的扰动同步加大。9月17日,美联储宣布加息25个基点,将基准利率上调至3.75%—4.00%区间,为2023年7月以来首次加息;点阵图显示,多数官员预计年内仍有加息空间,美元走强对有色金属价格形成抑制。与此同时,市场对美国精炼铜关税政策的预期反复,截至9月17日COMEX铜库存仍高企于76.8万短吨,若关税政策落地不及预期,海外库存回流将对铜价形成一定冲击。
供应端的紧张格局则进一步加剧。铜精矿现货加工费持续下跌且降速有所加快,据Mysteel数据,上周已回落至-211.7美元/干吨的历史低位,冶炼企业原料成本压力突出;副产品硫酸价格同期回落,令冶炼环节利润进一步承压。主产国方面,智利财政部长近日表示,今年铜产量降幅将远超官方铜业统计机构的预测,2027年产量也仅能实现部分修复。
现货与库存数据同样反映出货源偏紧。截至9月17日,国内主流地区电解铜社会库存降至9万吨上下,较去年同期的13.37万吨大幅减少,处于2024年2月以来的低位区间,当前国内铜库存可用天数或不足10天;衡量中国进口铜需求的洋山铜溢价升至121美元/吨,为近4年最高。
综合来看,在矿端扰动、矿石品位下降、加工费持续下跌的背景下,机构普遍预计今年全球铜产量大概率下降,而新型电网、新能源汽车以及AI算力带来的电力需求将持续拉动铜消费,铜价下方支撑较强;但宏观政策不确定性压制上方空间,短期或延续高位震荡。对铜加工企业而言,原料高位运行阶段,按需采购、控制库存敞口仍是较为稳妥的经营策略。